CardMarket

Captures d’écran
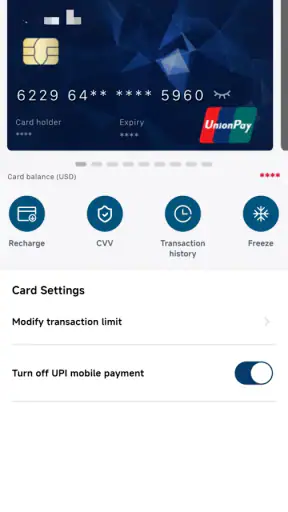
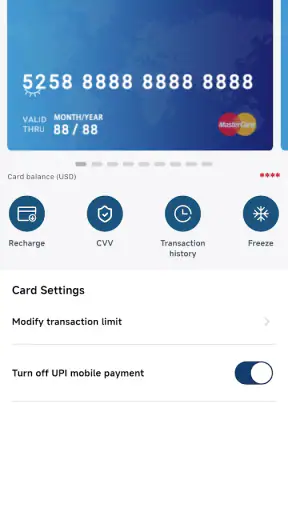
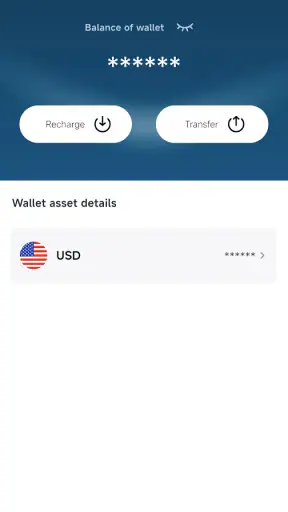
Détails
- Note
- 0.00 avis
- Version
- 1.1.7
- Développeur
- NewCard
Analyse par Norviv
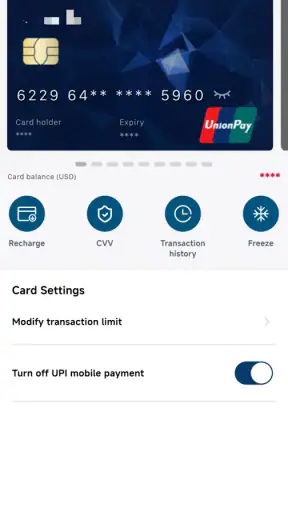
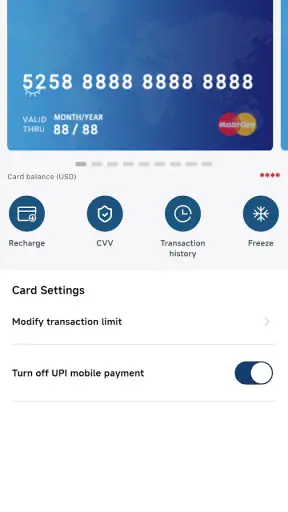
CardMarket part d’une idée très simple : réunir l’usage d’une carte dans une seule application financière. Après l’avoir testée, j’ai surtout retenu cette promesse de centralisation. L’application ne cherche pas à devenir un tableau de bord bancaire compliqué ni un outil de gestion budgétaire rempli de graphiques. Elle se présente plutôt comme un point d’accès unique autour d’une carte, ce qui peut être pratique pour quelqu’un qui veut limiter le nombre d’outils utilisés au quotidien.
Cette approche a un effet assez concret. Au lieu de jongler entre plusieurs applications pour retrouver une carte, suivre son usage ou vérifier une opération, on peut essayer de conserver cette routine au même endroit. Ce n’est pas forcément révolutionnaire, mais c’est le genre de simplification qui compte vraiment quand on consulte ses finances rapidement, entre deux courses ou avant un achat en ligne.
CardMarket est une application de la catégorie finance développée par NewCard. Elle est gratuite et accessible avec un appareil fonctionnant sous Android 8.0 ou une version ultérieure. Elle s’adresse à un public très large, avec une classification PEGI 3, et sa version actuelle est 1.1.7. Elle a été publiée le 19 février 2025 et a déjà dépassé les dix mille installations, ce qui donne une première indication sur son adoption sans transformer ce chiffre en garantie de qualité.
Une carte unique pour réduire la dispersion
La fonction centrale de CardMarket est clairement la carte unique. C’est autour d’elle que l’expérience prend son sens. Dans mon utilisation, l’intérêt n’est pas d’accumuler des options, mais de disposer d’un repère unique pour les opérations liées à la carte. Cette logique peut sembler modeste, pourtant elle répond à un problème courant : plus on utilise de cartes et de services séparés, plus il devient difficile de se rappeler où vérifier une dépense ou quelle solution utiliser pour un paiement précis.
Le bénéfice principal est donc organisationnel. Une carte unique réduit les décisions à prendre. Pour une dépense ordinaire, je n’ai pas besoin de me demander quel compte utiliser, quelle carte offre le meilleur suivi ou dans quelle application retrouver l’opération. Cette réduction du choix peut être appréciable pour les personnes qui préfèrent une gestion financière lisible plutôt qu’une accumulation de produits.
Je trouve également cette orientation intéressante pour les utilisateurs qui veulent séparer leur carte habituelle d’un usage plus ciblé. Par exemple, on peut réserver l’application à certains achats récurrents ou à une enveloppe personnelle, à condition d’adopter soi-même une règle claire. L’application ne remplace pas une méthode de budget : elle peut plutôt servir de support à une méthode simple, fondée sur une carte et un suivi régulier.
Il faut toutefois garder une attente réaliste. Une carte unique ne signifie pas automatiquement que toutes les situations financières deviennent simples. Les besoins d’un utilisateur qui voyage souvent, gère plusieurs comptes, suit des remboursements ou partage des dépenses sont plus complexes. Dans ces cas, la centralisation peut devenir une contrainte si elle ne correspond pas à la manière dont la personne organise déjà son argent.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Ce que cette centralisation change vraiment
Dans une application financière classique, on cherche souvent des fonctions nombreuses : catégories de dépenses, objectifs, budgets, comptes multiples et analyses détaillées. CardMarket adopte une direction plus étroite. Son intérêt dépend donc moins de la quantité d’outils que de la valeur d’un parcours centré sur une carte. Si vous avez tendance à abandonner les applications trop chargées, cette sobriété peut vous aider à rester régulier.
J’ai trouvé utile de penser à CardMarket comme à une porte d’entrée plutôt qu’à un conseiller financier. Elle peut accompagner une habitude, mais elle ne décide pas à votre place si une dépense est raisonnable. La discipline reste personnelle : consulter la carte après un achat, vérifier les opérations et garder une limite claire sont des gestes qui font la différence.
Un autre point important concerne la mémoire. Quand toutes les dépenses sont associées au même instrument, il devient plus facile de reconnaître une routine de paiement. Cette visibilité peut aider à repérer une petite dépense répétée que l’on oublie d’habitude. En revanche, elle ne remplace pas une lecture attentive des opérations, surtout si plusieurs personnes utilisent le même moyen de paiement ou si vous mélangez dépenses personnelles et professionnelles.
Comment je l’utiliserais au quotidien
La meilleure façon d’aborder CardMarket est de commencer par un usage précis. Je déconseille de l’installer sans savoir quelle habitude on veut améliorer. Pour moi, le scénario le plus cohérent consiste à définir la carte comme moyen de paiement de référence pour une partie identifiable des dépenses, puis à la consulter à intervalles réguliers. Cette méthode évite de transformer l’application en simple icône oubliée sur l’écran d’accueil.
Dans la pratique, je commencerais par vérifier que la carte correspond bien à mon besoin principal. Ensuite, je garderais une routine courte : ouvrir l’application après une série d’achats, contrôler les opérations visibles et noter mentalement les dépenses qui sortent de l’ordinaire. L’objectif n’est pas de passer beaucoup de temps dans l’application, mais de rendre le contrôle assez facile pour qu’il devienne naturel.
Un conseil moins évident est de ne pas utiliser cette carte pour tout dès le premier jour. Une transition progressive permet de voir si le fonctionnement s’intègre réellement à votre quotidien. Pendant quelques jours, je la réserverais à une catégorie d’achats facile à identifier, comme les dépenses courantes ou les abonnements que je veux surveiller. Si le suivi devient plus clair, l’usage peut ensuite être élargi.
Cette approche est aussi utile pour répondre à une question pratique : CardMarket convient-elle à un usage personnel ou familial ? Je la trouve plus adaptée à une personne qui veut piloter son propre usage. Dans un foyer, une carte unique peut simplifier la lecture, mais elle peut aussi brouiller la responsabilité de chaque dépense. Avant de la partager, il vaut mieux décider qui vérifie les opérations et comment les achats communs sont distingués.
Un exemple réaliste : les dépenses de la semaine
Imaginez une personne qui fait plusieurs petits achats pendant la semaine et qui perd facilement le fil. Au lieu de payer avec différents moyens, elle utilise CardMarket comme carte dédiée à ces dépenses. Le dimanche, elle ouvre l’application et regarde l’ensemble de ses opérations. Elle peut alors comparer ce qu’elle pensait avoir dépensé avec ce qui apparaît réellement, puis ajuster la semaine suivante.
Ce scénario ne demande pas de fonctionnalités spectaculaires. Sa force vient de la répétition et de la limite volontaire du périmètre. La carte unique devient un signal : si une dépense passe par elle, elle appartient à la routine que l’utilisateur veut observer. C’est une manière simple de transformer des paiements dispersés en information exploitable.
Je conseille cependant de ne pas attendre la fin du mois pour découvrir un problème. Une consultation rapide après un achat inhabituel est plus utile qu’un long examen tardif. Cette habitude permet aussi de vérifier que l’on reconnaît bien les opérations et que la carte est utilisée comme prévu. Pour une application financière, cette régularité compte davantage qu’une interface impressionnante.
Les questions à se poser avant de commencer
La première question est celle de l’objectif. Si vous cherchez uniquement une carte clairement identifiée et une expérience centrée sur cet usage, CardMarket peut avoir du sens. Si vous voulez surtout analyser l’ensemble de votre patrimoine, suivre plusieurs comptes ou construire un budget très détaillé, une application bancaire plus complète sera probablement mieux adaptée.
La deuxième question concerne votre manière de payer. Les personnes qui alternent souvent entre plusieurs cartes risquent de ne pas profiter pleinement d’un modèle fondé sur une carte unique. Le service sera plus pertinent si vous êtes prêt à lui attribuer une place précise dans votre organisation, au lieu de l’utiliser occasionnellement sans règle.
La troisième question est celle de la simplicité. Une application gratuite peut être intéressante pour essayer une nouvelle routine sans ajouter de coût direct. Mais la gratuité ne suffit pas à rendre un outil utile. Il faut surtout que l’usage proposé soit compatible avec vos habitudes et que la consultation de la carte reste compréhensible après plusieurs jours.
Les compromis à accepter
Le choix d’une carte unique apporte de la clarté, mais il réduit aussi la flexibilité. Avec plusieurs cartes, on peut répartir les usages selon ses besoins. Avec CardMarket, l’intérêt vient justement du fait de ne pas multiplier les options. Cette simplicité devient donc un avantage pour certains et une limite pour d’autres.
Je vois un premier compromis dans la gestion des situations exceptionnelles. Un achat important, un déplacement ou une dépense partagée peut demander une organisation différente de celle prévue pour les achats habituels. Si votre quotidien comporte beaucoup de cas particuliers, vous risquez de devoir compléter CardMarket avec d’autres outils. L’application peut rester utile, mais elle ne sera plus votre seul point de référence.
Le deuxième compromis concerne le suivi budgétaire. Une carte unique aide à regrouper les opérations, mais regrouper ne veut pas dire analyser automatiquement. Pour comprendre pourquoi une dépense augmente, il faut encore interpréter les opérations et les replacer dans votre budget réel. Je préfère être clair sur ce point : CardMarket peut rendre une routine plus visible, mais elle ne remplace pas une réflexion financière personnelle.
Le troisième compromis est lié à la sécurité d’usage. Plus une carte devient centrale, plus il est important de la traiter avec attention. Je recommande de vérifier les opérations régulièrement, de ne pas ignorer une transaction inhabituelle et de conserver une solution de secours pour les moments où la carte principale ne convient pas. Ce sont des précautions générales, mais elles prennent davantage de poids quand un seul instrument concentre les paiements.
La comparaison avec les alternatives habituelles est donc assez nette. Une application bancaire traditionnelle est souvent préférable pour quelqu’un qui veut gérer plusieurs produits au même endroit. Une application de budget spécialisée peut être plus adaptée à une personne qui aime les catégories, les objectifs et les analyses détaillées. CardMarket a davantage de sens pour celui qui privilégie une carte centrale et une organisation moins dispersée.
Ce qui peut provoquer de la friction
La première friction possible est l’adaptation. Si vous avez déjà une routine bien installée avec votre banque, ajouter CardMarket demande un changement volontaire. Même une application simple peut devenir inutile si elle oblige à répéter les mêmes vérifications dans plusieurs endroits. Avant de déplacer vos habitudes, je vous conseille donc de choisir un seul usage test et de voir si l’application vous fait réellement gagner en clarté.
Une autre difficulté peut apparaître lorsque les dépenses ne correspondent pas à une seule logique. Les achats personnels, les dépenses professionnelles et les paiements communs ne se lisent pas de la même manière. Une carte unique peut les rassembler, mais c’est à l’utilisateur de maintenir une séparation mentale ou administrative. Pour un indépendant ou une famille, ce point mérite une attention particulière.
Enfin, les utilisateurs qui recherchent une expérience très riche risquent de trouver l’approche trop limitée. Je ne considérerais pas cela comme un défaut absolu : c’est la conséquence directe d’un produit construit autour d’une idée précise. Mais il vaut mieux le savoir avant de remplacer une application plus polyvalente. La simplicité est utile quand elle enlève du bruit, pas quand elle enlève une fonction dont vous avez réellement besoin.
À qui CardMarket apporte le plus
À mon avis, CardMarket vise surtout les personnes qui veulent une gestion financière quotidienne plus lisible sans passer du temps dans des tableaux complexes. Elle peut convenir à un utilisateur qui oublie où il a payé, qui se disperse entre plusieurs moyens de paiement ou qui souhaite associer une carte à une routine précise.
Elle peut également intéresser quelqu’un qui débute dans l’organisation de ses dépenses. Commencer avec une seule carte et une règle simple est parfois plus efficace que télécharger immédiatement plusieurs outils de budget. L’utilisateur peut d’abord apprendre à observer ses paiements, puis décider plus tard s’il a besoin d’analyses supplémentaires.
Je la conseillerais moins à une personne qui veut une solution complète pour plusieurs comptes, des usages professionnels détaillés ou une gestion financière familiale avancée. Dans ces situations, une banque disposant d’un tableau de bord plus large ou une application spécialisée offrira probablement une meilleure vue d’ensemble. CardMarket peut alors servir de complément, mais pas forcément de centre principal.
Son statut d’application gratuite facilite l’essai, ce qui est appréciable pour vérifier si la logique de carte unique vous convient. Je recommande néanmoins de juger l’application sur une vraie routine plutôt que sur une première ouverture. Utilisez-la pour un besoin concret, observez si elle réduit effectivement la dispersion et décidez ensuite si elle mérite une place durable dans votre organisation.
La présence de NewCard comme développeur et la disponibilité de la version 1.1.7 montrent une application encore relativement récente dans son parcours. Pour l’utilisateur, cela signifie surtout qu’il faut se concentrer sur l’expérience réelle : la carte répond-elle à votre usage, la consultation est-elle assez simple et la centralisation vous aide-t-elle vraiment ? Ce sont ces réponses qui comptent davantage que la nouveauté du produit.
Mon avis après l’essai
CardMarket me paraît intéressante parce qu’elle assume une idée claire au lieu de promettre une gestion financière universelle. La carte unique peut rendre les paiements plus faciles à suivre, notamment pour une personne qui veut créer une routine simple et éviter de se disperser. Son meilleur atout est cette capacité à donner un cadre concret à une habitude quotidienne.
En contrepartie, il faut accepter de ne pas tout faire avec elle. Les utilisateurs qui attendent une plateforme complète risquent de préférer leur banque ou un outil budgétaire plus riche. Pour ma part, je la vois comme une solution ciblée : utile quand on veut centraliser un usage autour d’une carte, moins convaincante quand on cherche une vision globale de toutes ses finances.
Si vous aimez les outils directs, que vous voulez tester une carte dédiée et que vous êtes prêt à suivre vos opérations régulièrement, je pense que CardMarket mérite un essai. Si votre priorité est la comparaison de plusieurs cartes, la gestion de comptes variés ou l’analyse détaillée, choisissez plutôt une alternative conçue pour cette complexité. Le bon choix dépend ici moins du nombre de fonctions que de la place que vous voulez donner à une carte unique dans votre vie quotidienne.
Foire aux questions
01Qu’est-ce que CardMarket et à quoi sert cette application ?
CardMarket est une plateforme dédiée à l’achat et à la vente de cartes à collectionner, notamment pour des jeux comme Pokémon, Magic: The Gathering et Yu-Gi-Oh!. Elle permet de rechercher des cartes précises, de comparer les prix proposés par différents vendeurs, de consulter leur état et de gérer ses commandes. L’application s’adresse aussi bien aux collectionneurs qu’aux joueurs souhaitant compléter un deck.
02Peut-on acheter des cartes en toute sécurité sur CardMarket ?
CardMarket met en place un système de comptes vendeurs, d’évaluations et de suivi des transactions afin d’aider les utilisateurs à choisir des vendeurs fiables. Avant de commander, il est recommandé de vérifier la note du vendeur, le nombre de ventes réalisées, les frais d’expédition et les conditions indiquées pour chaque carte. Comme sur toute marketplace, il reste important de lire attentivement les annonces et de conserver les preuves de paiement et de livraison.
03Comment fonctionne la recherche et l’achat de cartes sur CardMarket ?
La recherche permet généralement de filtrer les cartes par jeu, extension, langue, édition, état, prix et vendeur. Après avoir sélectionné une carte, vous pouvez comparer plusieurs offres et l’ajouter à votre panier. Il faut toutefois vérifier que les cartes correspondent exactement à la version recherchée, car une même carte peut exister en plusieurs éditions, langues ou niveaux de rareté. Les frais de livraison sont ensuite ajoutés selon la commande.
04Quels frais faut-il prévoir avant de commander sur CardMarket ?
Le prix affiché pour une carte ne représente pas toujours le coût total de la commande. Il faut prendre en compte les frais d’expédition, les éventuels frais de service, ainsi que les conditions propres au vendeur. Pour les petites commandes, la livraison peut représenter une part importante du montant final. Il est donc conseillé de regrouper plusieurs cartes auprès d’un même vendeur lorsque cela est possible et de vérifier le total avant validation.
05CardMarket convient-il aux débutants et peut-on y vendre ses propres cartes ?
Oui, CardMarket peut convenir aux débutants grâce à son catalogue détaillé, ses filtres et son système d’évaluations. Cependant, il faut apprendre à identifier correctement les éditions, la langue et l’état des cartes avant d’acheter ou de vendre. Les utilisateurs peuvent également proposer leurs propres cartes à la vente, mais doivent respecter les règles de la plateforme, décrire honnêtement l’état des articles, préparer soigneusement les envois et accepter la gestion des commandes et des éventuels litiges.


